Bei den Prepaidkarten wird im Normalfall von sog. Einzweck-Prepaidkarten gesprochen.
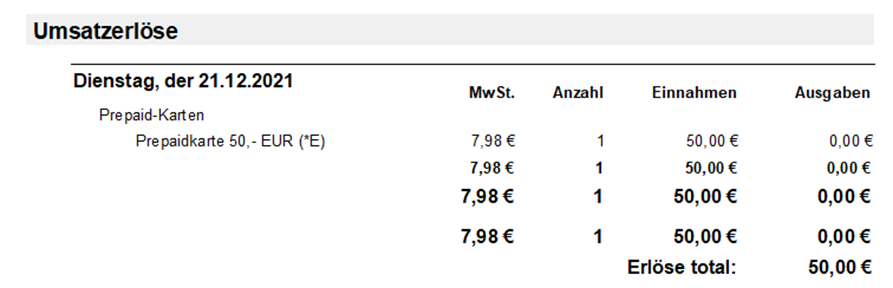
Hier entsteht der Umsatz beim Verkauf der Prepaidkarte welcher direkt als Einnahme ausgewiesen wird. Die Nutzung selbst ist dann kein Umsatz mehr.
Beispiel eines Verkaufs einer 50,- EUR Prepaidkarte:
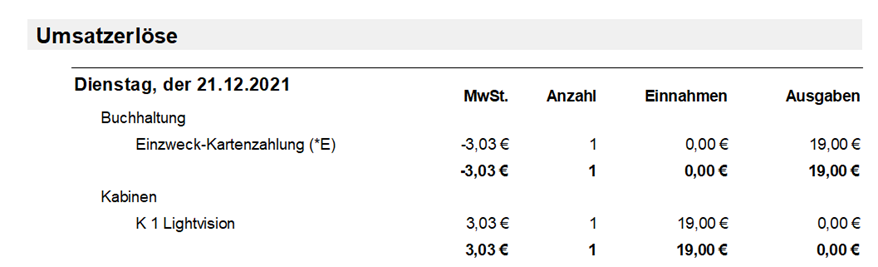
Bei der Einlösung der Prepaidkarte wird die Nutzung der Karte als Ausgabe gebucht damit der Umsatz nicht doppelt entsteht.
Entsprechend reduziert sich der Kartenwert um den gezahlten Betrag.
Beispiel bei Nutzung der Prepaidkarte für eine Besonnung von 19,- EUR:
Grundsätzlich zu unterscheiden ist dieses Vorgehen vom Einsatz von Mehrzweck-Gutscheinen.
Hier entsteht der Umsatz erst zum Zeitpunkt der Nutzung und der Gutschein wird als Zahlungsmittel verwendet.
Hier würde der Verkauf eines Mehrzweckgutscheins nichts als Umsatz sondern als Verbindlichkeit ausgewiesen werden.
Unterschiede von Einzweck- und Mehrzweck-Gutscheinen:
Ein Einzweck-Gutschein nach §3 Abs.14 UStG liegt vor, wenn der Ort der Lieferung oder der sonstigen Leistung, auf den sich der Gutschein bezieht, und die für diese Umsätze geschuldete Steuer zum Zeitpunkt der Ausstellung des Gutscheins feststehen. Damit muss die Umsatzsteuer bereits für den Kauf des Gutscheins abgeführt werden und nicht erst, wenn der Gutschein eingelöst wird. Die Einlösung des Gutschein hingegen ist dann umsatzsteuerfrei.
Bei einem Mehrzweck-Gutschein ergeben sich seinem Verkauf/seiner Ausgabe noch keine
umsatzsteuerrechtlichen Konsequenzen, es handelt sich vielmehr um einen Umtausch von Geld in eine andere Form eines Zahlungsmittels. Erst bei Einlösung des Gutscheins
wird die tatsächlich ausgeführte Leistung der Umsatzsteuer unterworfen. Somit wird sein Wert innerhalb der Statistik auch noch nicht als Umsatz gezählt.
Als Geldtransit werden diejenigen Buchungen bezeichnet, mit denen Gelder an die PCA gebucht werden um dortige Kundenverträge aufzuladen.