Bei einem Mehrzweck-Gutschein ergeben sich seinem Verkauf/seiner Ausgabe noch keine umsatzsteuerrechtlichen Konsequenzen,
Es handelt sich vielmehr um einen Umtausch von Geld in eine andere Form eines Zahlungsmittels.
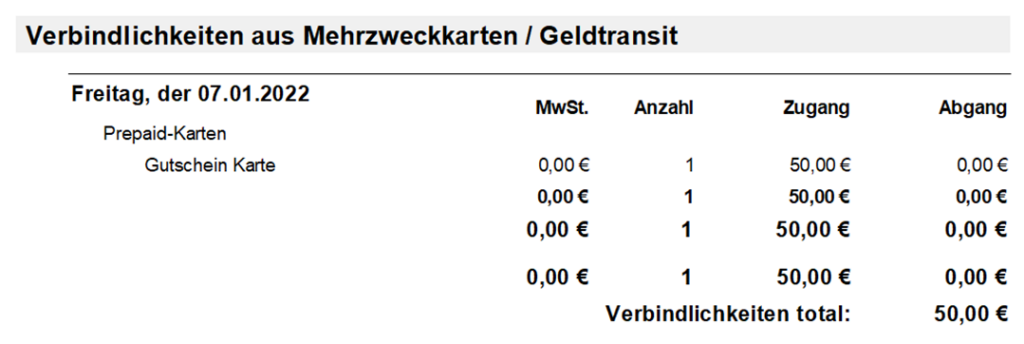
Sein Verkauf wird daher im Bereich der Verbindlichkeiten dargestellt und nicht als Umsatzerlös.
Erst bei Einlösung des Gutscheins wird die tatsächlich ausgeführte Leistung der Umsatzsteuer unterworfen.
Somit wird sein Wert innerhalb der Statistik auch noch nicht als Umsatz gezählt.
Beispiel des Verkaufs eines 50,- EUR Mehrzweckgutscheins:
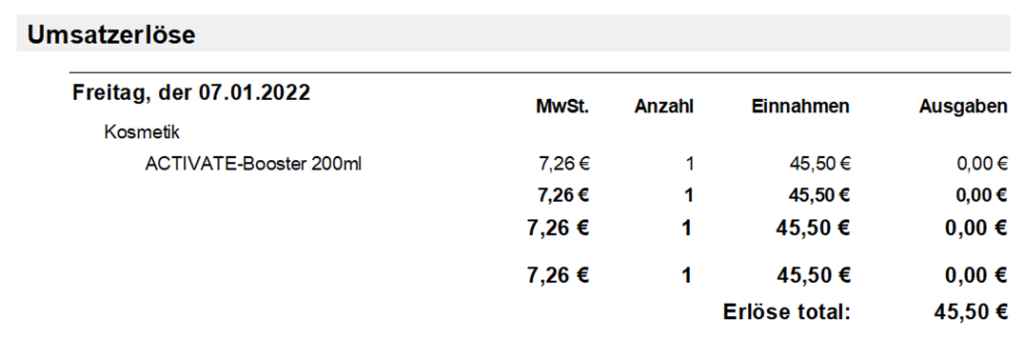
Wird der Mehrzweck-Gutschein dann eingelöst, wird er wie ein Zahlungsmittel verwendet. In dem Fall wird der Umsatz gebucht
und die Verbindlichkeit des Gutscheins reduziert sich entsprechend.
Beispiel der Nutzung des Gutscheins für eine Kosmetik:
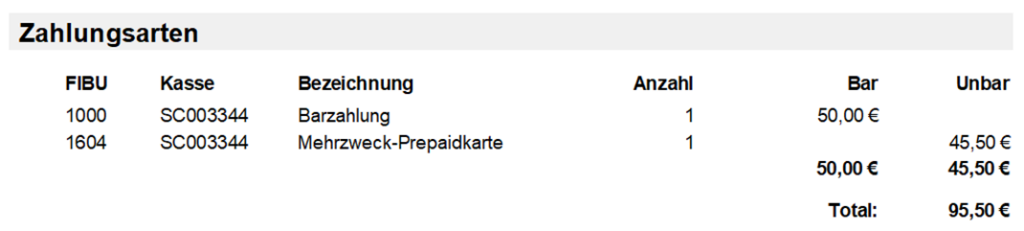
Entsprechend wird die Nutzung des Gutscheins dann als separate Zahlungsart dargestellt: